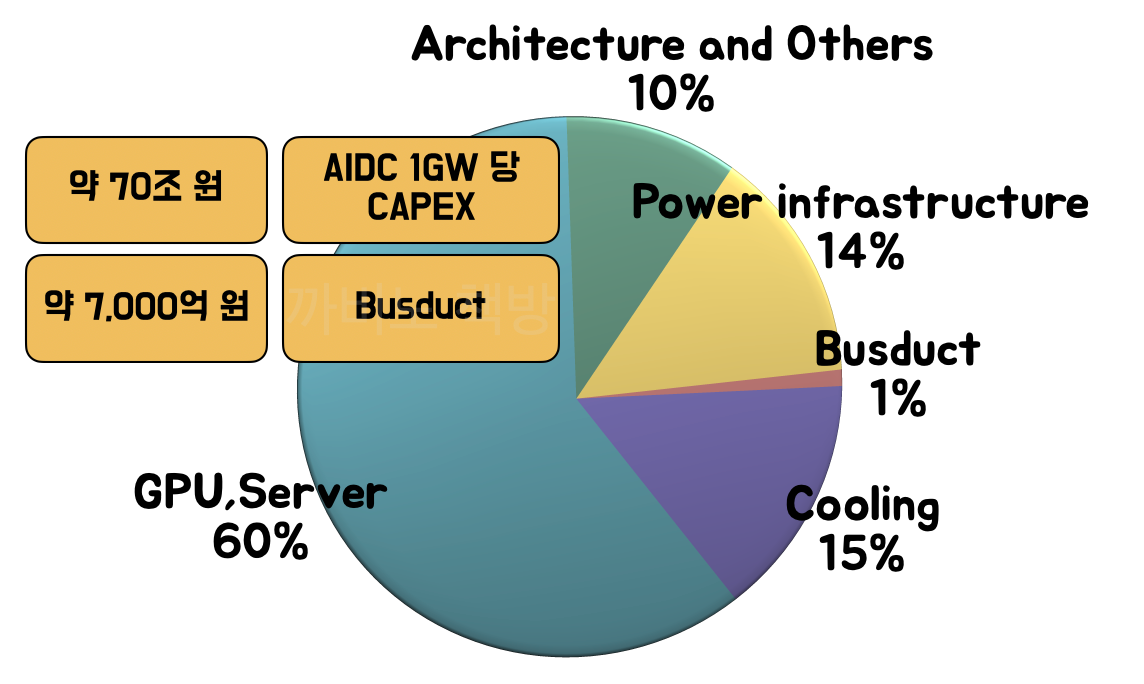
가온전선은 최근 LS CABLE & SYSTEM U.S.A., INC.(약칭 LSCUS) 미국법인의 지분 100%를 확보하며 부스덕트(Bus duct, 버스덕트) 공급을 확대하고 있다. 부스덕트는 글로벌 AIDC Capex 투자의 약 1%를 차지한다.
글로벌 부스덕트 시장은 '25년 대비 '30년까지 연평균 10.5% 성장할 것으로 기대되며, LSCUS의 매출은 약 800억 원에서 약 2조 1천억 원까지 늘어날 것으로 전망된다.
가온전선 Busduct 매출 비중
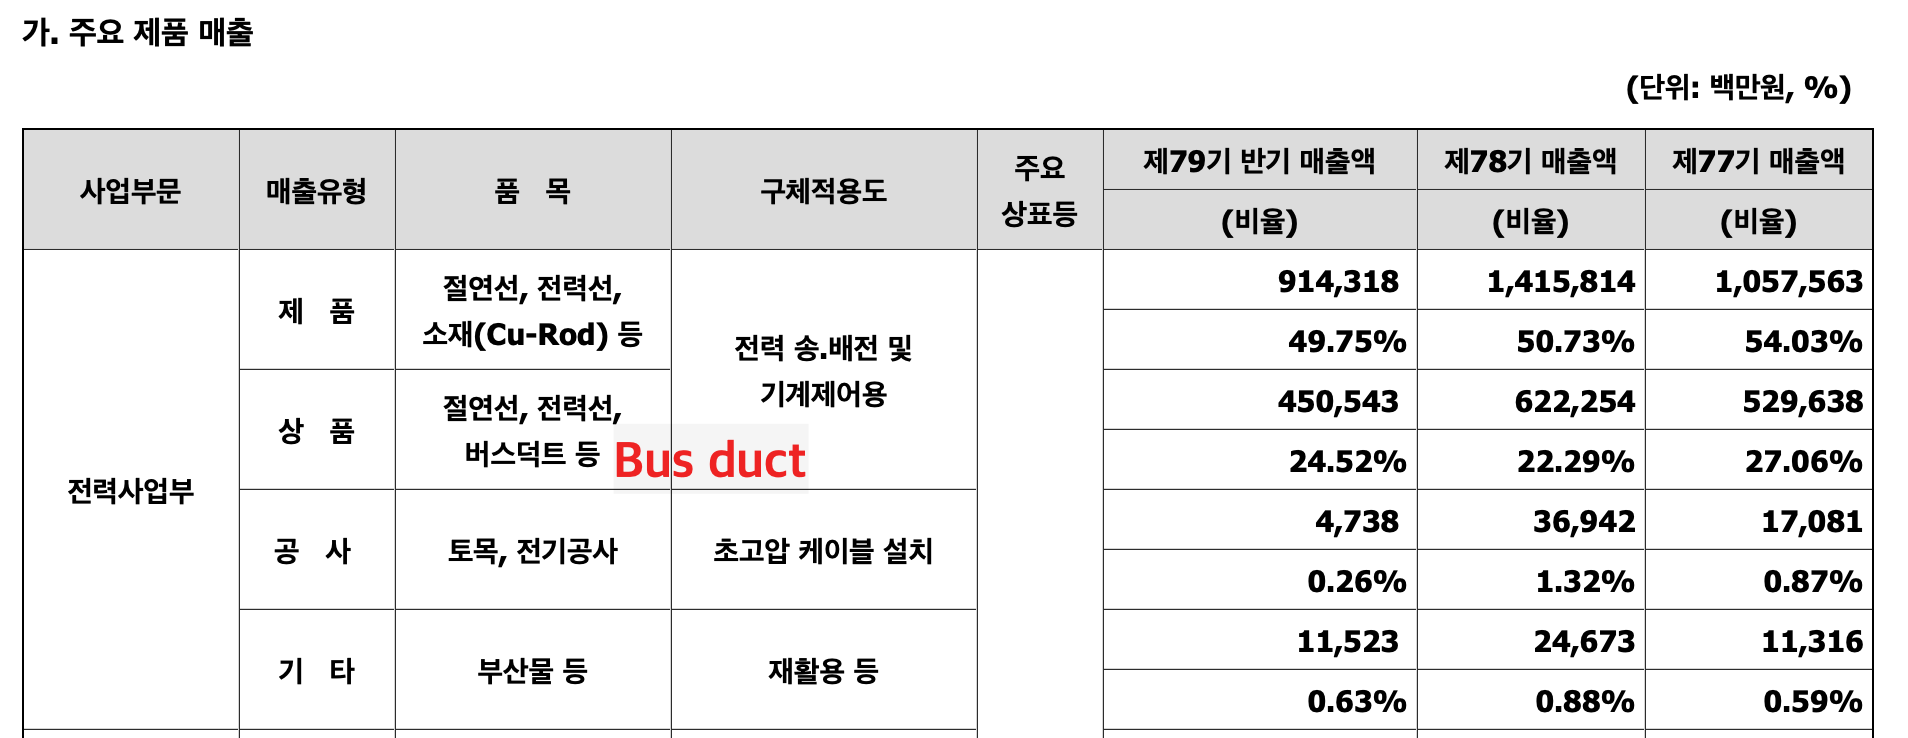
Data
전력사업 매출 비중 74.27%
버스덕트 매출 800억 → 3,200억 → 8,000억 (→ 2030E 2조 1,000억)
버스덕트 매출비중 9.8% → 20.6%
2026E 매출 3.28조 → 2027E 3.89조 (+18.7%)
2026E 영업이익 1,498억 → 2027E 2,867억 (+91.4%)
영업이익률 4.57% → 7.37%
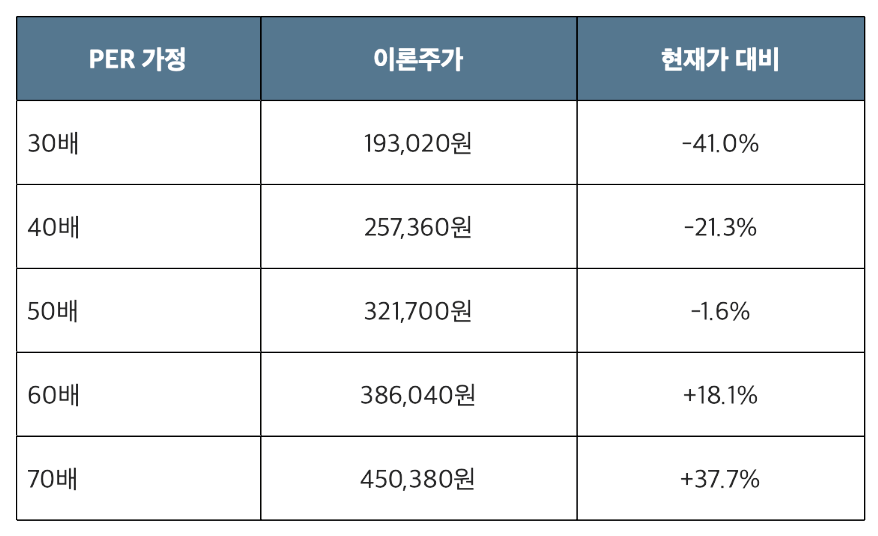
9월 18일 종가 322,000원
Fwd EPS 6,434원
Fwd PER 50.0배
Fwd EPS(6,434원)에 가정 PER를 곱해 이론주가 표를 작성했다. 현재 주가 322,000원은 PER 50배에 해당하는 이론주가에 근접해 있다. 전통적인 제조업 기준으로는 PER이 매우 높은 고평가 영역이지만, AI 데이터센터 확대에 따른 부스덕트 매출 비중 확대와 영업이익률 개선을 고려하면 PER 60~70배까지 추가 상승할 여력도 충분하다고 본다.
가온전선 투자노트
평단가 210,000원에 진입한 포지션을 324,500원에 매도했다. 주가가 Fwd PER 50배 수준인 322,000원 선에 도달했다. 이 가격대에는 부스덕트 고성장과 2027년 영업이익 대폭 개선(+91.4%)에 대한 우려와 기대감이 상당 부분 선반영되어 있다고 판단했다. PER 60~70배까지 상승할 경우의 기대 수익률보다 PER 30~40배로 조정받을 경우의 하방 위험이 더 크다고 보고, 안전마진 확보 차원에서 이익을 확정했다.
다만 기준 자체가 추가로 상향 조정되거나, 부스덕트 비중 확대를 통한 영업이익률 개선이 검증되는 시점에는 재진입이 필요하다. 지분구조의 주요 움직임도 함께 살펴볼 필요가 있다. 당장 21일(월)에 시장이 기대감으로 급등한다면, 그것이 재진입을 검토할 시점이 될 수 있다.
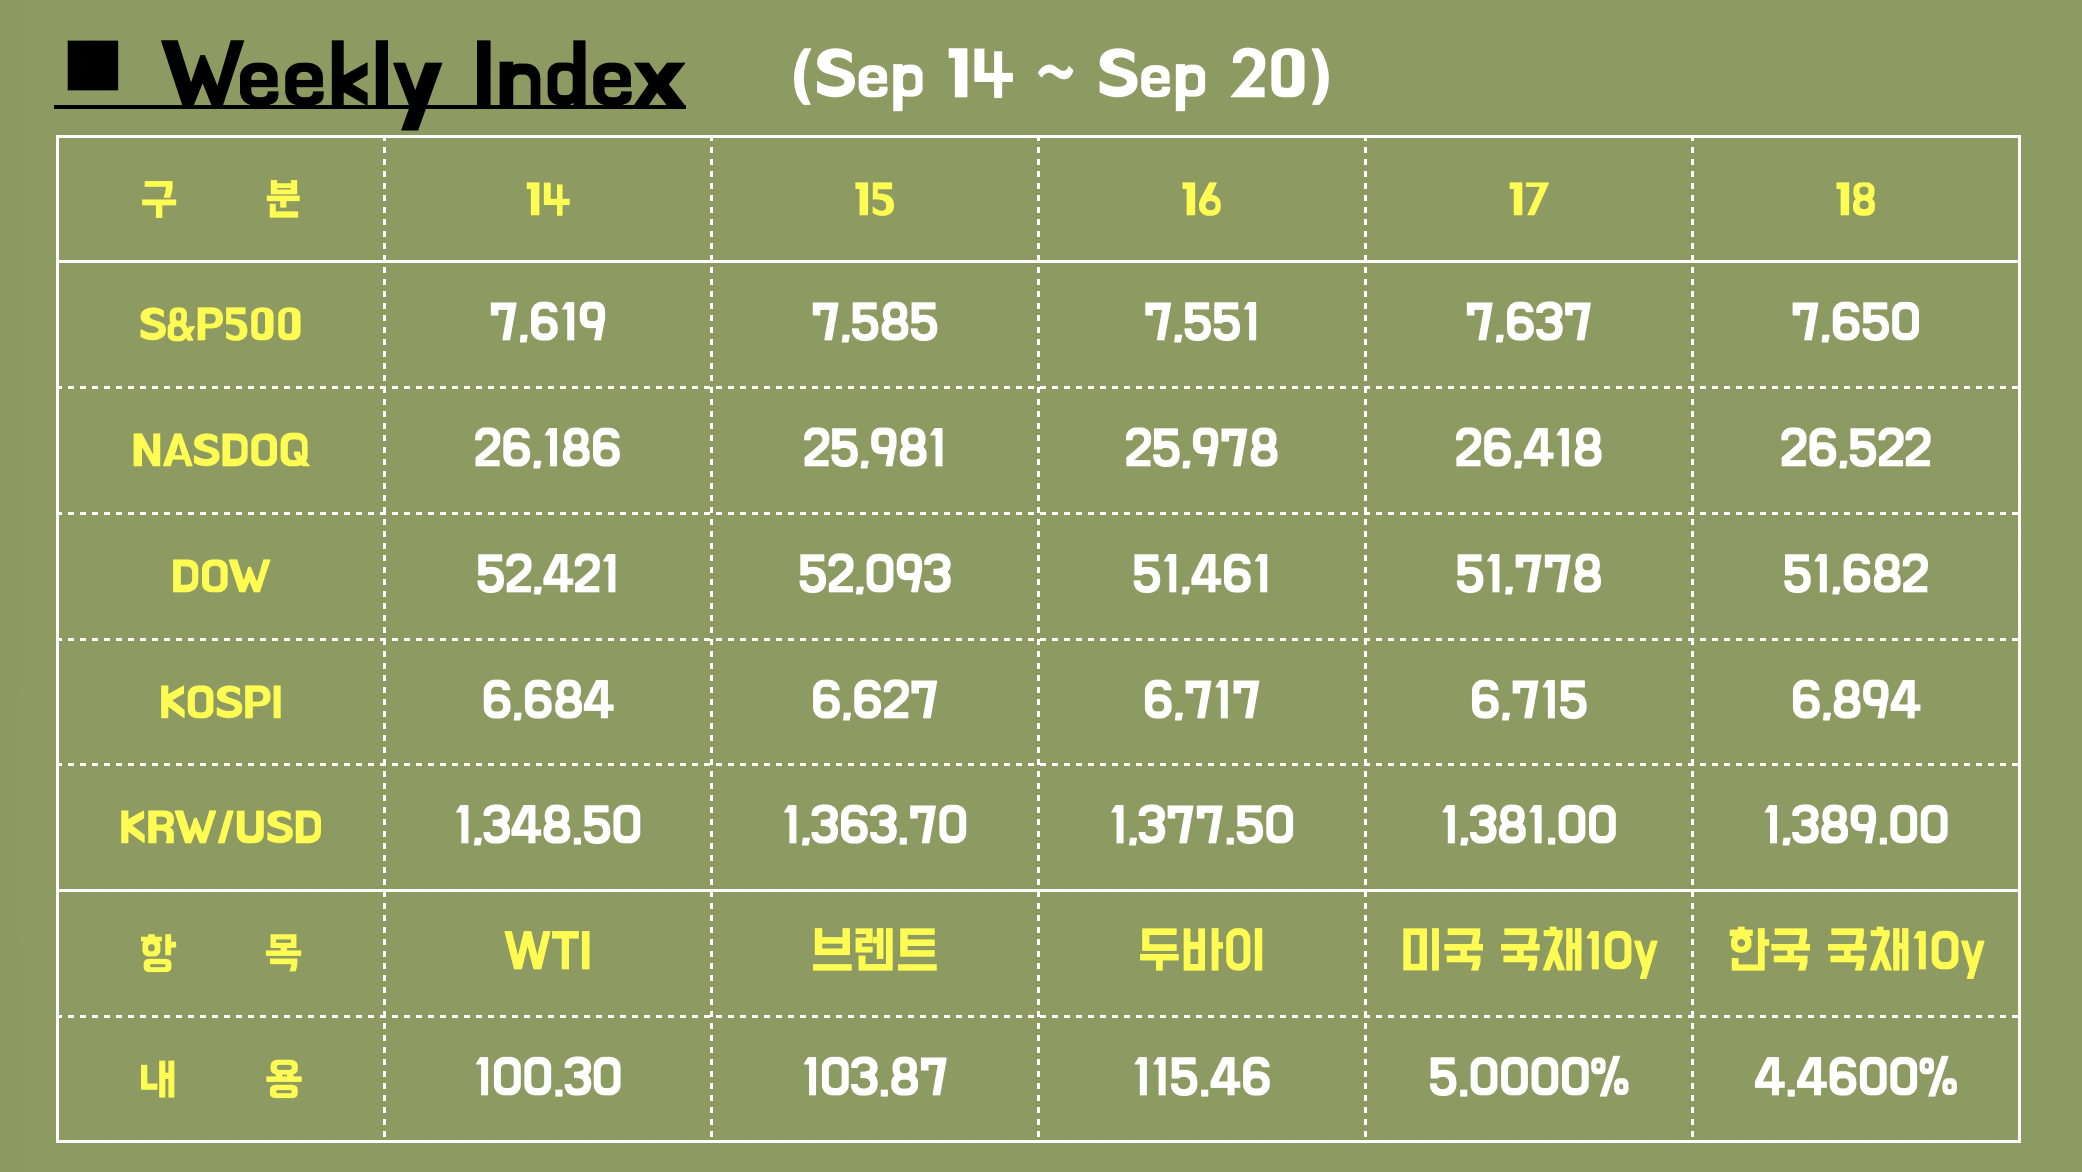
'Investment&Action' 카테고리의 다른 글
| 주식 투자 주간 노트_10년물 4.9%, 다음 주 전력주는?(2026년 9월 13일) (0) | 2026.09.13 |
|---|---|
| Chat GPT! 수학난제 해결? 글쎄. (0) | 2026.09.09 |
| 에이전트로 돌아왔다 GPT-6 Astra (0) | 2026.09.08 |
| 주식 투자 주간 노트_기준금리 0.25p 인상과 금리 전망(2026년 8월 30일) (0) | 2026.08.30 |
| Pennsylvania 데이터센터 규제 강화, 전력 인프라 확보 경쟁 (0) | 2026.08.25 |