2026년 10월 18일 작성하는 주식 투자 주간 노트
AI 데이터센터 투자에서 누가 실제로 돈을 버는가?
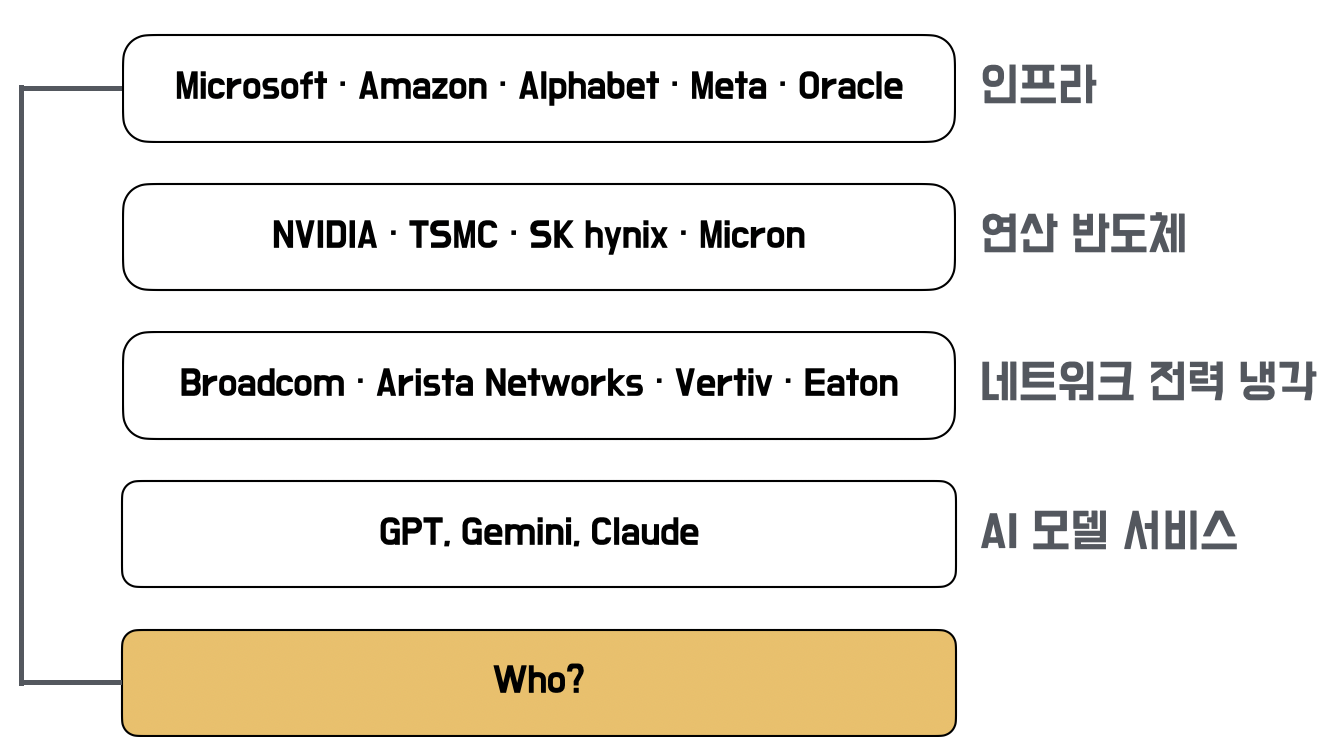
AI 데이터센터 투자는 반도체, 메모리, 네트워크, 전력, 건설, 금융에 이르는 연결된 산업 전체에 막대한 자본을 끌어들이고 있다.
그런데 2026년 10월 중순 들어 AI 투자 기업들의 주가가 잇따라 하락했다.
하락 원인으로는 금리와 자본 조달 비용의 상승, AI 투자 규모에 비해 수익이 따라오는지에 대한 의문, 반도체 경쟁 심화에 따른 기대치 조정이 거론된다.
다만 이 조정은 AI 산업 자체를 부정하는 신호라기보다, 수천억 달러가 들어가는 이 가치사슬에서 매출과 이익이 실제로 어디에 쌓이는지를 다시 따져 보는 과정에 가깝다
1) 현재 시점, 가장 분명한 수혜자는 데이터센터에 부품을 공급하는 기업이다.
- 엔비디아 2026년 회계연도 4분기 매출은 681억 달러, 순이익은 약 430억 달러였다. 2~4월 분기 매출은 816억 달러로 전년 대비 85% 늘었고, 이 중 92%가 데이터센터 사업에서 나왔다. 다만 고객 두 곳이 전체 매출의 36%를 차지할 만큼 수요가 소수 대형 고객에 쏠려 있다는 점은 위험 요인이다.
- 삼성전자의 2026년 3분기 영업이익 컨센서스는 약 106조 원으로 전년 동기의 약 9배 수준이고, HBM 점유율은 2분기에 약 33%까지 올라 SK하이닉스를 추격하고 있다.
2) 하이퍼스케일
- 아마존, 마이크로소프트, 알파벳, 메타 네 곳의 2026년 설비투자 계획은 합쳐서 약 7,250억 달러로, 전년의 4,100억 달러보다 77% 늘었다.
- AWS는 28%, Azure는 40% 성장.
- 마이크로소프트의 설비투자 2/3이 GPU와 CPU처럼 수명이 짧은 자산에 들어간다.
- 메타는 설비투자 가이던스를 올리자 주가가 약 9% 하락했다.
3) AI 서비스
데이터센터 투자는 결국 AI 서비스에서 매출이 나와야 한다.
지금 시장이 가장 불안해하는 지점이 여기다.
정리하면, AI 데이터센터 투자의 이익은 공급망 위쪽에 집중되어 있고 위험은 아래쪽으로 갈수록 커진다. 이 모든 투자를 최종적으로 정당화해 줄 AI 서비스 매출은 아직 증명 단계에 있다.
그래서 이번 조정은 버블 붕괴의 확정 신호라기보다, 누가 비용을 부담하고 누가 이익을 가져가는지를 시장이 가격에 반영하는 과정으로 읽는 편이 현재의 데이터와 맞다.
- 하이퍼스케일러가 설비투자 가이던스를 유지하거나 낮추는지,
- 오픈 AI와 앤트로픽 같은 AI 기업의 매출이 투자 속도를 따라잡는지,
- 그리고 금리와 신용 시장이 부채 의존도가 높은 기업들을 어디까지 받쳐 주는지다
'Investment&Action' 카테고리의 다른 글
| 칼 로저스, 인간은 성장할 수 있다. (0) | 2026.10.15 |
|---|---|
| [주식 공부] 데이터센터 전력인프라 수주와 계약은 활발한데, 주가는 왜 횡보할까? (0) | 2026.10.11 |
| 주식 투자 주간 노트_AI 데이터센터 전력수요 히스토리(2026년 10월 5일) (0) | 2026.10.05 |
| 주식 투자 주간 노트_전력주에 반영된 FCF성장률(2026년 9월 27일) (0) | 2026.09.27 |
| 주식 투자 주간 노트_Bus duct 가온전선(2026년 9월 20일) (0) | 2026.09.20 |