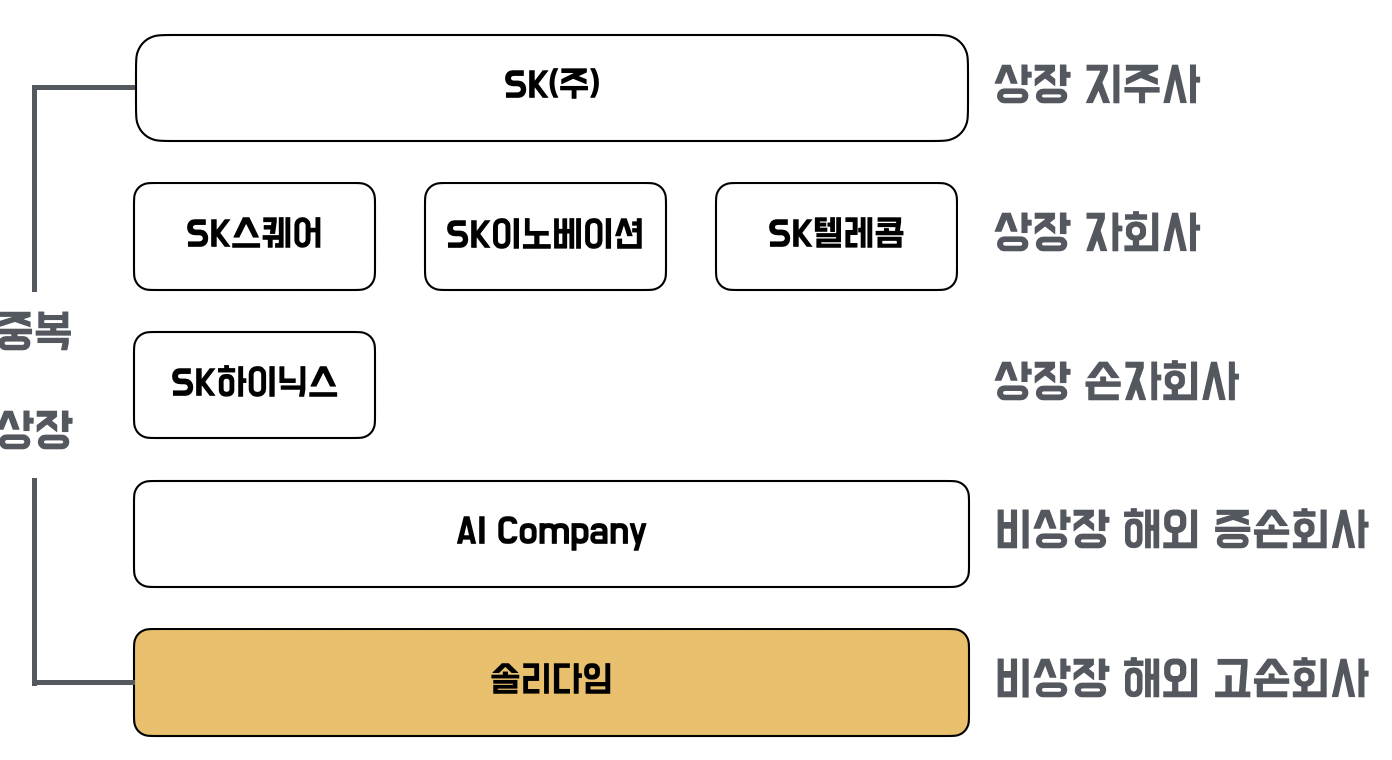
2021년 SK하이닉스는 인텔의 낸드 사업을 인수해 솔리다임으로 재편하면서, D램은 본사에 두고 낸드는 별도 법인으로 떼어내는 방식으로 메모리 사업의 가치를 두 갈래로 나누었다. 이 구조는 2026년 1월 SK하이닉스 아래 중간지주사 AI컴퍼니가 신설되면서 한 단계 더 복잡해졌는데, 낸드 사업은 AI컴퍼니가 새로 세운 솔리다임으로 이관되어 이제 솔리다임은 SK하이닉스의 자회사가 아니라 손자회사가 됐다. 여기에 더해 2026년 SK하이닉스가 나스닥에 ADR을 상장해 약 265억 달러를 조달하면서, 이미 코스피에 상장된 회사가 미국 시장에서 다시 한번 가치를 평가받는 구조까지 겹쳤다. 이제 시장의 시선은 손자회사로 한 단계 물러난 솔리다임이 독자 상장이나 지분 매각을 통해 감춰진 기업가치를 드러낼지, 그리고 이러한 다단계 지배구조와 다단계 상장 전략이 자금 조달과 지배력 유지라는 두 목표를 동시에 이뤄낼 수 있을지에 쏠려 있다.
같은 SK하이닉스인데 한국과 미국 시장의 가격이 다르게 매겨지는 지금, 이 차이 자체가 개인투자자에게는 기회이자 위험이다. 코리아 디스카운트가 걷히며 재평가받는 흐름과 HBM 중심의 AI 성장 스토리는 분명한 기회지만, 정작 그 성장의 핵심인 낸드 사업이 솔리다임이라는 별도 법인으로 상장될 경우 그 가치는 SK하이닉스 주주가 아니라 솔리다임 주주에게 돌아간다. 즉 지금 SK하이닉스를 들고 있는 개인투자자는 미래 성장의 한 축을 나눠 갖는 게 아니라, 상장 이벤트가 벌어지는 순간 그 일부를 내주게 될 수도 있다. 결국 이 구조에서 중요한 건 AI 테마가 아니라, 어떤 법인이 어떤 가치를 갖고 언제 상장하는지를 이해하는 것이다.
'Investment&Action' 카테고리의 다른 글
| 주식 투자 주간 노트_국내 건설사 데이터센터 수주 확인사항(2026년 8월 23일) (0) | 2026.08.23 |
|---|---|
| 주식 투자 주간 노트_이번주는 변동성 관망 중(2026년 8월 16일) (0) | 2026.08.16 |
| 주식 투자 주간 노트_8월 투자 방향의 3가지 변수(2026년 8월 9일) (0) | 2026.08.09 |
| SK하이닉스 반토막, 본전은 언제 올까? (0) | 2026.07.31 |
| 주식 투자 주간 노트_빅테크 실적 시즌(2026년 7월 26일) (0) | 2026.07.26 |